Van laboratoriumweegschalen tot controlesystemen die glas en metaal uit voedsel houden: Mettler-Toledo opereert succesvol op plekken waar fouten kostbaar zijn. Die sterke marktpositie levert hoge marges en aantrekkelijke winstgroei op. Plus een stevige prijs voor het aandeel.
Mettler-Toledo International blinkt uit op het gebied van weegschalen die in heel verschillende sectoren worden gebruikt, van voedingsmiddelenfabrikanten en supermarkten tot in de farmaceutische industrie. Sommige weegschalen zijn in staat gewichten vast te stellen van honderden tonnen, andere zijn zo precies dat ze tot een paar miljoenste van een gram kunnen meten.
Klanten zijn onder meer farmaceutische bedrijven, universiteiten, allerlei soorten chemische, industriële en voedingsmiddelenfabrikanten, en retailbedrijven. Mettler-Toledo is wereldwijd actief en opereert in een markt die in hoge mate gefragmenteerd is. Noord- en Zuid-Amerika zijn goed voor 42 procent van de omzet, Europa is goed voor 28 procent en Azië voor de resterende 30 procent.
Een aantrekkelijk gegeven is dat weegschalen regelmatig opnieuw gekalibreerd moeten worden, al dan niet wettelijk verplicht. Bij ongeveer een derde van de verkochte weegschalen doet Mettler-Toledo deze onderhoudswerkzaamheden zelf. Dit betekent dat een sterkere groei van deze onderhoudswerkzaamheden mogelijk is dan de groei van het aantal verkochte weegschalen zelf.
Veel omzet uit service
De marktpositie van Mettler-Toledo is solide en het management zet zich in om dat zo te houden: jaarlijks besteedt het bedrijf zo’n 5 procent van de omzet aan onderzoek en ontwikkeling. Het bedrijf is wereldmarktleider in precisieweging en industriële inspectiesystemen en dat vertaalt zich in een structureel hoge winstgevendheid. Voor een industrieel bedrijf ligt de bruto winstmarge met ruim 60 procent op een uitzonderlijk hoog niveau.
Naast schaalvoordelen is er sprake van hoge overstapkosten voor klanten. De aanschafprijs van een weegsysteem is relatief laag, terwijl de kosten van een foutieve meting hoog kunnen zijn. Een incorrecte meting kan leiden tot afgekeurde medicijnen of terugroepacties. Omdat de systemen van Mettler-Toledo zijn goedgekeurd door strenge toezichthouders zoals de FDA (Food and Drug Administration; het Amerikaanse agentschap dat toeziet op de kwaliteit van onder meer voeding en medicijnen), stappen klanten zelden over naar een goedkopere concurrent.
Bij ongeveer een kwart van de omzet gaat het om service, een omzetdeel met relatief hoge marges en een relatief sterke groei. Het gaat hier onder meer om het kalibreren van meetinstrumenten, andersoortig onderhoud en de verkoop van onderdelen.
Bovenstaande factoren resulteren in een structureel hoge winstgevendheid. Over het afgelopen jaar komt de return on invested capital (zie kader) uit op meer dan 30 procent.
Controlesystemen
Noemenswaardig is ook de Safeline-divisie, die gespecialiseerd is in geavanceerde röntgen- en metaaldetectiesystemen voor lopende banden in de voedingsindustrie. Vrijwel elke zak koekjes, elke diepvriesmaaltijd en elk pak babypoeder in de supermarkt passeerde tijdens het productieproces een inspectiesysteem van Mettler-Toledo om te controleren of er niet per ongeluk een stukje metaal of glas in terecht is gekomen.
De markten waarin Mettler-Toledo actief is groeien relatief weinig, maar dat heeft ook voordelen. Het kan eventuele concurrenten ervan weerhouden de strijd aan te gaan, ook omdat bestaande relaties nu eenmaal niet snel van leverancier wisselen.
Overigens mag verondersteld worden dat klanten voor de hoogwaardige producten van de Safeline-divisie bereid zijn extra te betalen omdat niet-gedetecteerd metaal of glas in producten hoge kosten met zich mee kan brengen.
Voor dit jaar rekent het management van Mettler-Toledo op een organische groei van 4 tot 5 procent. Daar komt nog wat extra groei bij door, vaak relatief kleine, overnames. Ook de gestaag oplopende winstmarge en de inkoop van eigen aandelen geven de winst per aandeel een zetje. Zo komt de groei daarvan al snel in de buurt van de dubbele cijfers.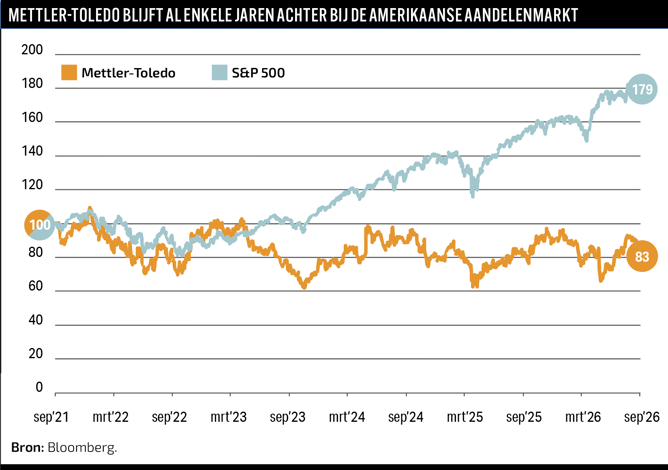
Stevige waardering
Het huidige Mettler-Toledo ontstond in 1989 door een fusie van de Amerikaanse Toledo Scale Company en het Zwitserse Mettler Instruments. Het Amerikaanse bedrijf hield zich bezig met industriële weegschalen, het Zwitserse met weegschalen voor laboratoria.
Over het management ben ik goed te spreken. Via het interne programma SternDrive is er voortdurend aandacht voor kostenbeheersing, productiviteitsverbetering en waar mogelijk prijsverhogingen. Dat zorgt ervoor dat de marges gestaag oplopen.
Mettler-Toledo beoordeel ik als een bedrijf van hoge kwaliteit, maar met een earnings yield (zie kader) van 4,3 procent is de waardering stevig. Bij een lagere waardering zou ik aankoop overwegen.
Over de auteur
Hendrik Oude Nijhuis is een expert op het gebied van waarde-beleggen en auteur van de bestseller: ‘Leer beleggen als Warren Buffett – zijn beleggingsstrategie in theorie & praktijk’ (www.beterinbeleggen.nl)
De auteur bezit geen aandelen Mettler-Toledo.
| Hendrik Oude Nijhuis kijkt net als Warren Buffett graag naar de volgende waarderingsmaatstaven: |
|
Return on invested capital (ROIC) Earnings Yield (EY) |
| VEB-lidmaatschap |
|---|
| Nog geen VEB-account? |
| Voor toegang tot de volledige website dient u een VEB-lidmaatschap aan te houden en in te loggen. Indien u lid bent, maar nog geen account heeft kunt u ook klikken op ‘inloggen’ en daarna een account aanmaken. |
|
|
| Meer infomatie over het VEB -lidmaatschap |